文 / VRAR星球 Vivi
2026 年第三季度,依视路陆逊梯卡交出了一份相当亮眼的季报:营收 74.86 亿欧元,同比增长 9 %;可穿戴业务(含AI 眼镜)营收 4.86 亿欧元,同比增长 20 %。财报发布次日,公司股价单日暴涨 15.48%,一扫此前的阴霾。
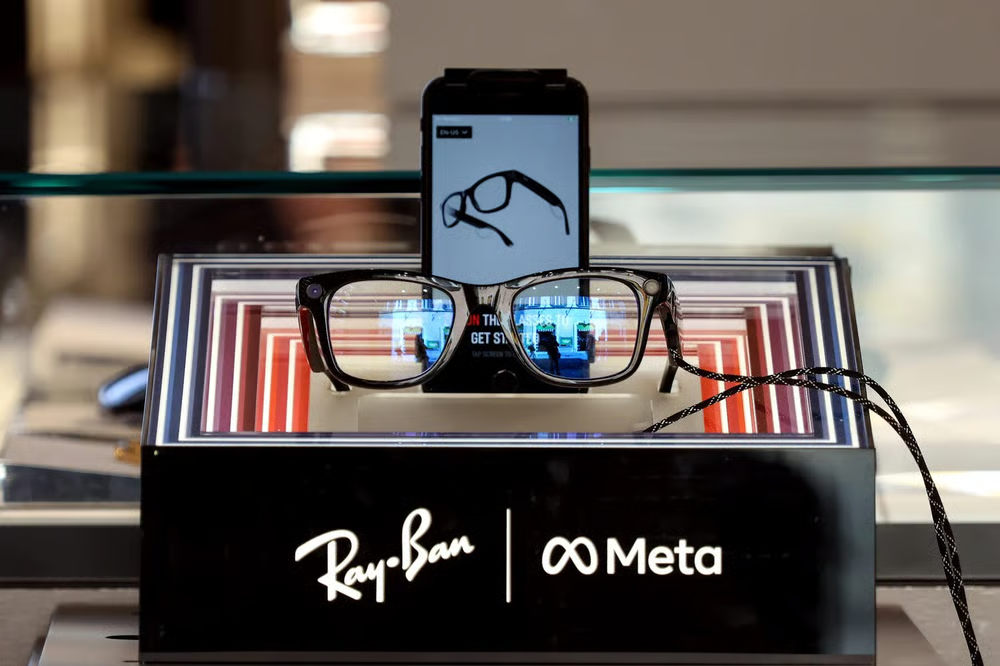
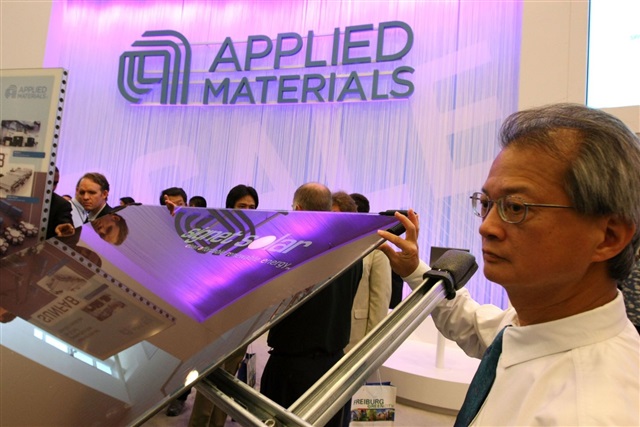
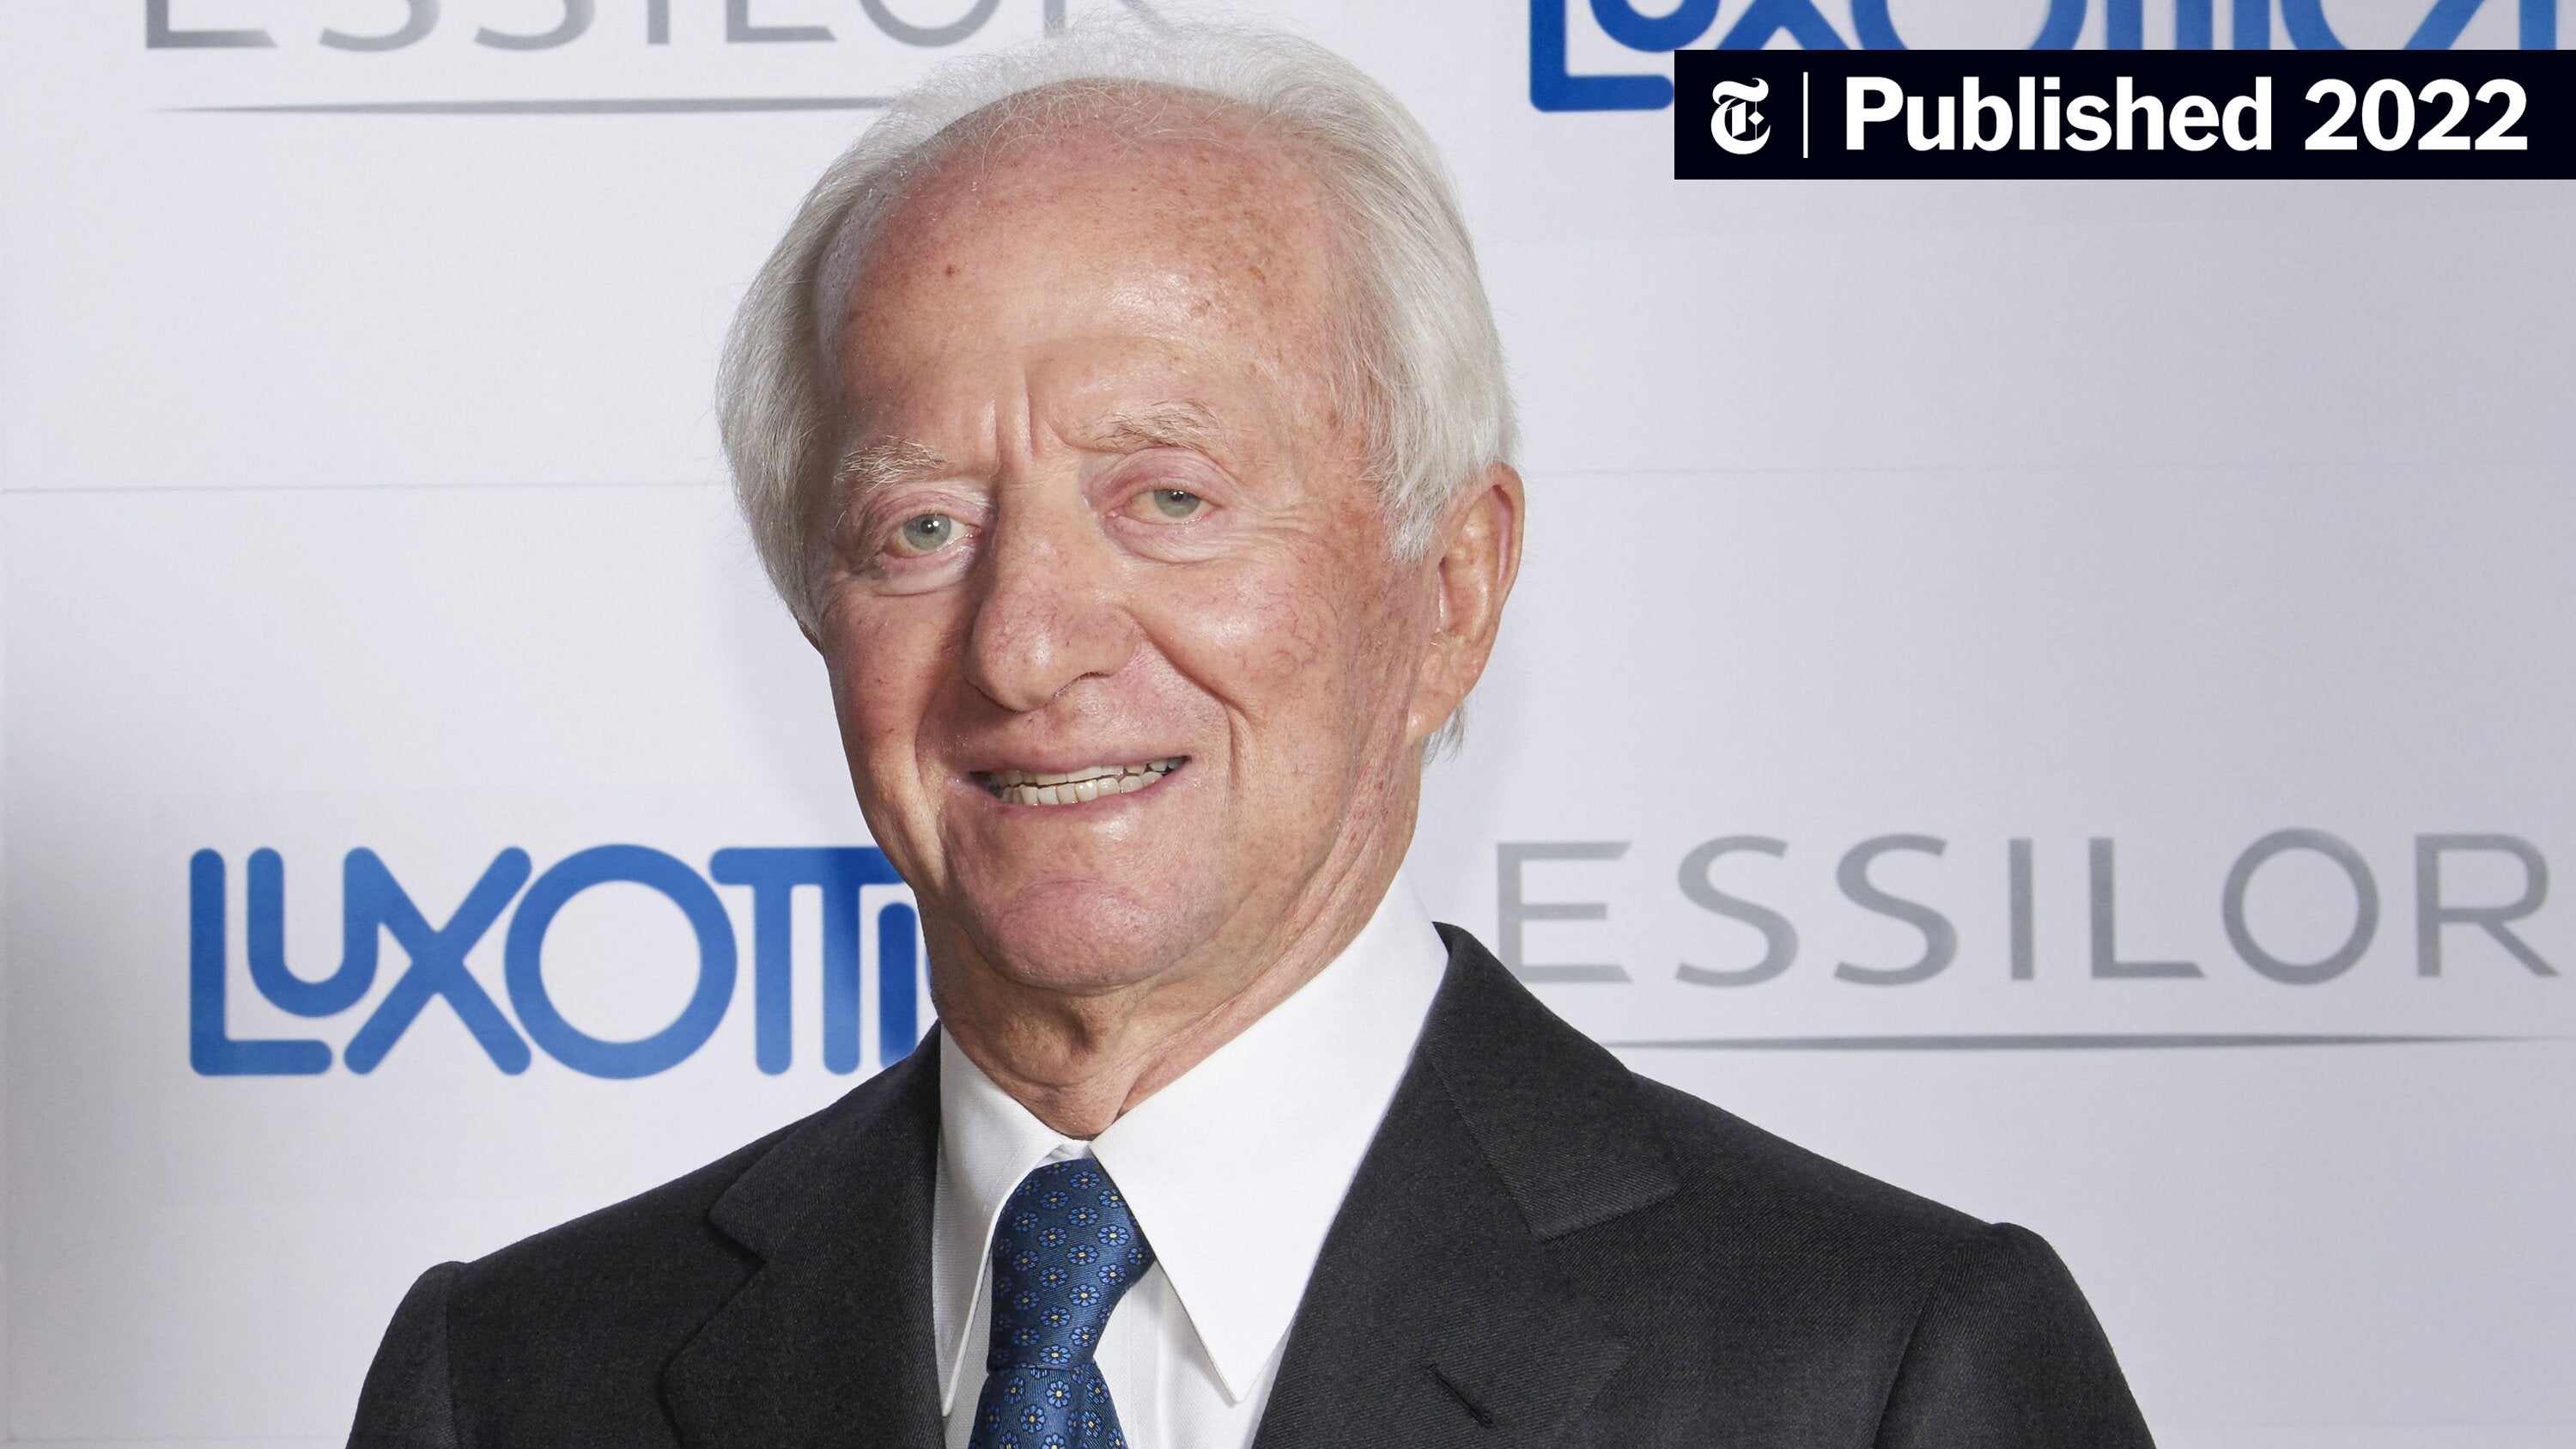
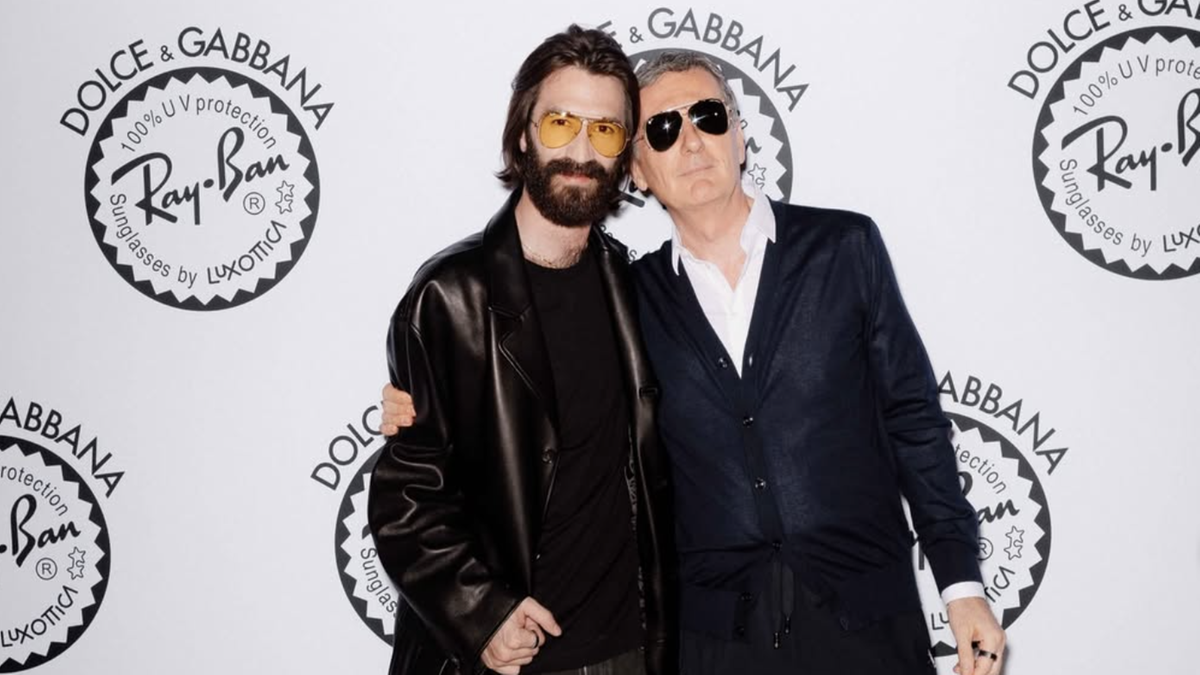
依视路陆逊梯卡官网财报页面 按理说,这是一家踩中了 AI 硬件风口、产能和渠道都在狂飙的公司。 但把镜头拉远,画面立刻变得刺目起来。就在这份财报发布前一个月,9 月 17 日,依视路陆逊梯卡股价一度跌至 140.70 欧元,较 2025 年 11 月创下的历史高点 323.80 欧元暴跌 56% ,成为欧洲斯托克 50 指数中表现最差的成分股。从 323 欧元到 141 欧元,只用了十个月。 为什么产品卖到断货的行业绝对龙头、财报不差,股价却崩了? 要理解这场冰与火的反差,得先看清火到底烧得有多旺。 依视路陆逊梯卡不是什么普通的眼镜公司。如果说眼镜世界里有一家公司能和苹果对标的,那一定是它:苹果一年卖大约 2 亿多部 iPhone ,依视路陆逊梯卡一年卖出大约 2.4 亿副眼镜(2024年估算值)。 Ray-Ban(雷朋)、Oakley(欧克利)、Persol、Arnette 是它的自有品牌;香奈儿、普拉达、范思哲、阿玛尼、巴宝莉的眼镜线是它在做授权生产和分销;亮视点(LensCrafters)、Sunglass Hut 是它的零售渠道。从镜片原料、镜架设计、制造工厂、品牌矩阵到全球零售门店,它把传统眼镜产业链里利润最厚的环节全部攥在了自己手里。 依视路陆逊梯卡的镜片技术覆盖了从近视防控到老花矫正的全场景——全球超过 20 万员工,近两万家门店,2025 年全年营收 284.91 亿欧元,这是一个真正意义上的"眼镜帝国"。 而 AI 眼镜,是这家百年巨头在 AI 时代拿到的最烫的一张船票。 2021 年,依视路陆逊梯卡与 Meta 推出第一代 Ray-Ban Stories ,市场反应平平;2023 年第二代 Ray-Ban Meta 迭代后,产品体验大幅提升,销量开始爬坡;真正的爆发发生在 2025 年——全年卖出超过 700 万副 Meta 合作智能眼镜,是前两年总和的 3 倍多。 Omdia 的数据显示,2025 年全球 AI 眼镜出货量 870 万台,Meta 一家就占了 85.2% 的市场份额,出货 740 万台。换句话说,全球每卖出十副 AI 眼镜,就有八副以上来自依视路陆逊梯卡的工厂。 这股增长势头在 2026 年丝毫没有减速。第二季度财报显示,AI 眼镜业务收入几乎翻倍;10月发布的第三季度,可穿戴板块(含 AI 眼镜与 Nuance Audio 助听眼镜)营收 4.86 亿欧元,同比增长 20%。 6 月,双方联手推出定价仅 299 美元起的 Meta Glasses 入门系列,进一步下探大众消费市场;9 月下旬的 Meta Connect 2026 大会上,依视路陆逊梯卡与 Meta 发布了多款全新 AI 眼镜产品。 “眼镜帝国”绝不只是代工角色。2026 年 6 月,依视路陆逊梯卡宣布与应用材料公司(Applied Materials)达成长期联合开发协议,在硅谷建立专用实验室,共同研发下一代AR光波导技术——从品牌、制造、渠道一路向上游核心光学延伸,试图把 AI 眼镜的核心技术也握在手里。 业务端的火烧得足够旺了。按照正常的商业逻辑,手握全球 85% 市场份额、踩中 AI 硬件最大风口、品牌技术渠道全占优的行业龙头,资本市场应该把它捧上天才对。 但资本市场给出的回答是:股价腰斩,评级下调,市值大幅缩水。 火在业务,冰在股权。 一切的根源要追溯到 2022 年 6 月 27 日,那一天,依视路陆逊梯卡的创始人、意大利商业传奇莱昂纳多·德尔·维吉奥(Leonardo Del Vecchio)在米兰去世,享年 87 岁。 老德尔·维吉奥的一生是标准的意大利式创业传奇:他七岁时被母亲送进孤儿院,14 岁开始在眼镜工厂当学徒,23 岁时开了自己的模具店,专门生产眼镜框,最终把一个小小的眼镜作坊打造成了年营收近 300 亿欧元的全球眼镜帝国。他结过三次婚,有六个子女,去世前留下了价值超 400 亿欧元的巨额遗产。 但正是这份遗产,埋下了日后所有动荡的种子。 老德尔·维吉奥去世前,做了一个看似公平、实则埋下巨大隐患的安排:他将家族控股公司Delfin Sarl的股权平均分给了八位继承人,每人 12.5%,不多不少——六个子女、第二任妻子妮科莱塔·赞皮洛,以及赞皮洛与前夫所生的儿子罗科·巴西利科。 老教父的初衷是好的:八个继承人每人12.5%,谁也不能独吞家产,大家商量着来,维持家族平衡。但现实很快证明,"人人平等"在几百亿欧元的商业帝国面前,约等于"人人都做不了主"。 继承手续四年没有办完,数十亿欧元的股息被冻结在控股公司里无法分配,八位继承人之间的矛盾迅速激化。而矛盾的焦点,逐渐集中到了老爷子的四儿子——莱昂纳多·玛丽亚·德尔·维吉奥(Leonardo Maria Del Vecchio)身上。以下简称他为“四爷”。 四爷是老维吉奥在第二段婚姻中的独生子,他曾担任集团首席战略官兼 Ray-Ban 品牌董事长,主导品牌年轻化营销,曾推动说唱歌手A$AP Rocky 出任雷朋创意总监,一度被外界视为家族二代中的核心人物。 转折点出现在 2026 年:作为Rayban品牌董事长的四爷和集团 CEO闹掰了。 今年 3 月,四爷还在公开场合称赞集团 CEO 弗朗切斯科·米勒里(Francesco Milleri,下图右)是"父亲事业的理想继任者,主导转型的最佳人选"。这位CEO是老德尔·维吉奥生前亲自选定的接班人,同时担任 Delfin 和依视路陆逊梯卡的双料董事长,老爷子甚至在遗嘱中专门给他留下了超过 200 万股公司股票作为"管理层遗赠",信任程度可见一斑。 但短短三个月后,关系急转直下。今年早些时候,四爷提出:要收购弟弟卢卡和姐姐保拉手中各 12.5% 的 Delfin 股份。如果交易完成,他在家族控股公司Delfin 的持股将从 12.5% 跃升至 37.5%,成为单一最大股东。 4 月的 Delfin 股东大会上,这项提案获得了多数继承人的批准,但由米勒里担任董事长的董事会却没有给予支持,因此收购最终未能落地。 这成为矛盾公开化的导火索。8 月 25 日,四爷正式宣布辞去集团首席战略官和Ray-Ban品牌董事长的全部职务,彻底退出核心经营层。 但这场离职不是终点,而是更大闹剧的开始。 四爷开始放飞自我,公开把自己的不堪过往抖搂出来。10 月,在与意大利说唱歌手费代兹录制的视频播客中,四爷坦承自己曾染上毒瘾,并与超过 2000 名女性交往(啥?2000名?!)。他将这些行为归因于已故父亲“给了我们一切,唯独没有爱”。 这些八卦本身已经足够狗血,他还直接将矛头对准曾经的导师米勒里。他曾公开放话,米勒里的任期到 2027 年 4 月就结束,能不能续任"尚不确定",而这需要德尔维奇奥家族的支持。 一个 31 岁的豪门继承人,在全国最火的播客上自曝药瘾、性史,同时公开炮轰自己公司的CEO,放话要在明年挑战其连任——这种剧本,连 Netflix 的编剧都不敢这么写。 而这出闹剧的代价,直接体现在了股价上。 9 月 17 日,Kepler Cheuvreux 分析师突然将依视路陆逊梯卡的评级从"买入"直接下调至"减持",同时将目标价从 244 欧元大幅砍至 135 欧元。 分析师 Alessandro Cuglietta 在报告中明确写道:除了对智能眼镜利润率和市场潜力的担忧外,"Delfin的治理不确定性进一步引发了外界对于公司领导层和战略方向的疑问"。同一天,公司股价暴跌至 140.70 欧元,创 2022 年 10 月以来新低。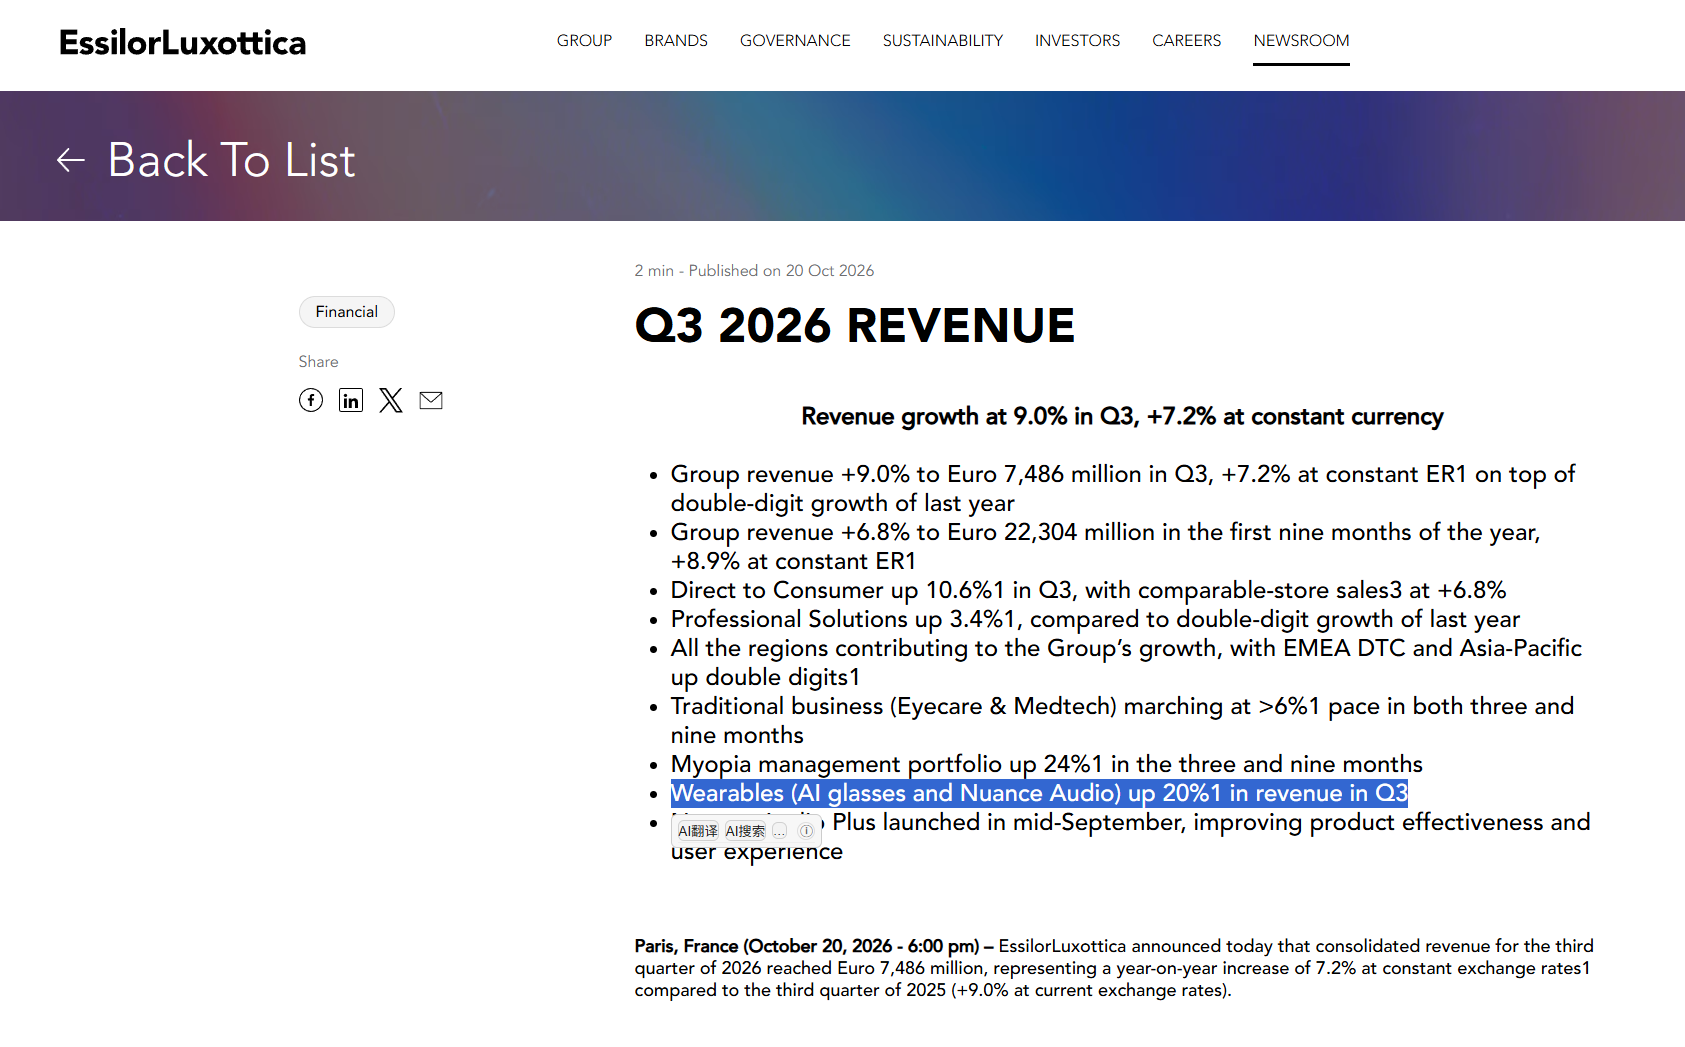
业务端的“火”,烧得比想象中旺
资本端的"冰":一场"狗血"的豪门宫斗
你可能会问:家族吵架归吵架,雷朋 Meta 不还是在卖吗?工厂不还是在生产吗?为什么股价要腰斩? 因为资本市场定价的不是今天的销量,而是明天的确定性。 首当其冲的是市场信心。投资者最怕的从来不是暂时的亏损,而是不确定性——当公司最大股东内部陷入四年无法解决的僵局,当 CEO 明年的续任可能演变成一场风波,当继承人在播客上公开拆台,谁愿意为一家航向不明的公司支付科技股的估值溢价? 其次是管理层精力的分散。 米勒里身兼依视路陆逊梯卡 CEO 和家族控股企业Delfin 董事长两个职位。理论上,他既是家族控股权的守护者,又是上市公司的操盘手。但当家族内部出现诉讼、公开指责和投票争议时,他不可能不受影响。雷朋品牌董事长的职位在四爷辞职后需要交接,集团首席战略官的缺位需要填补,而这一切都发生在 AI 眼镜最关键的产能爬坡期和市场扩张期。 最后,组织士气的损耗。四爷在辞职信里说的“热情不复往昔”,未必全是气话。知情人士称,家族纷争已经“损害企业声誉,打击员工士气”。今年夏天离职的不止他一个:同父异母的弟弟罗科·巴西利科此前已经辞职,研发、营销、商业战略三条线的负责人也相继离开。当一家公司的新闻头条被家族骂战占据时,招人和留人的成本都会上升。 不过,Q3 财报发布后,股价单日反弹15% ,米勒里终于可以松一口气。但这口气能松多久,谁也说不准。 短期来看,依视路陆逊梯卡的基本盘其实相当稳固。第三季度,贡献了绝大部分收入的传统视力保健、眼镜和医疗科技业务增长超过 6%,近视管理产品(如星趣控镜片)更是大增24%,实体零售和近视管理产品组合仍是业务扩张的关键驱动力,可穿戴设备亦有所贡献;亚太市场营收增长15.7%,其中大中华区镜片业务尤其是近视管理产品表现强劲;直营渠道收入增长10.6%,同店销售额增长6.8%,全球门店总数已经接近两万家。 换句话说,就算 AI 眼镜业务暂时遇到利润率压力和竞争加剧,传统眼镜业务的现金流和盈利能力依然足够强健,足以支撑公司度过这段动荡期。 这也是为什么 Q3 传统业务超预期增长后,市场立刻给出了正面反应——投资者发现,这家公司并没有因为内斗而失去基本的经营能力。 老维基奥用六十年建起了全球眼镜帝国,又用一桩 460 亿欧元的合并把它推上了行业之巅。但他去世前忘记做的那件事——写一份清晰的治理文件——正在让他的继承人们付出数十亿欧元的市值代价。 AI 眼镜卖得再好,也治不好豪门深宅里的病。 而资本市场的耐心,从来不会等一场宫斗剧落幕。 注:本文内容仅供参考,文内信息或所表达的意见不构成任何投资建议,请读者谨慎作出投资决策。 注:文中未标注图片均来源于网络内斗如何“反噬”了爆款业务
破局之路在何方?
商务合作:13146398132
媒体合作:13341147250
爆料投稿:editor@vrarworld.cn
版权声明:本文为VRAR星球原创,任何单位及个人未经授权不得转载,否则将依法追究侵权责任。
如需转载请联系13341147250 / editor@vrarworld.cn 申请授权,转载时请注明来源并保留VRAR星球原文链接。
本文部分图片及视频来源于互联网,如涉及侵权请联系我们删除。
拿下全球半数AI眼镜出货量的东莞,为什么孵化不出Meta Rayban?
8月限时福利:华为AI眼镜“1元配镜”,到店邮寄双通道可选

Halliday crafted by Gyges Labs 隐形显示AI眼镜 CES 引关注

突破AI眼镜舒适度难题,歌尔荣获信通院“优秀解决方案”奖项
小于65克、双目全彩、换电不断场,AI眼镜的“不可能三角”被海外先锋品牌GOSIGHT打破了

大朋VR预热AI眼镜新品,通透模式让音质出色
刚刚,Rokid彩显AI眼镜意外曝光!名称和Logo“泄露”

华盛昌:将成立合资公司,推进AI眼镜战略布局

小米官宣AI眼镜周四发布,支持第一人称视角拍摄

Brilliant Labs将于7月31日发布新款AI眼镜


关注微信公众号
扫码添加客服